
Thuế nhập khẩu ưu đãi đặc biệt là gì? Điều kiện áp dụng
Thuế nhập khẩu ưu đãi đặc biệt là gì, có phải cứ nhập hàng từ nước ký FTA với Việt Nam là được giảm thuế? Thực tế, doanh nghiệp cần đáp ứng điều kiện về hàng hóa, xuất xứ và chứng từ. Bài viết dưới đây giúp bạn hiểu bản chất, cách tra cứu và tính thuế để chủ động dự toán chi phí.
Thuế nhập khẩu ưu đãi đặc biệt là gì?
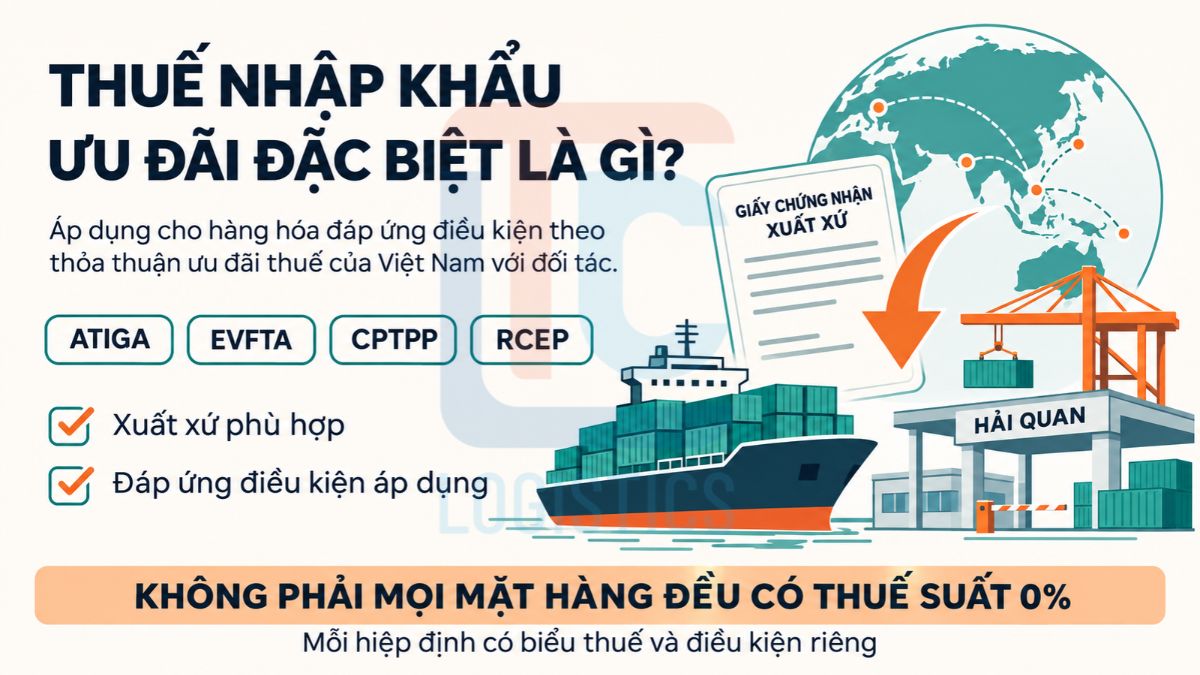
Thuế nhập khẩu ưu đãi đặc biệt là cách gọi thuế nhập khẩu được tính theo thuế suất ưu đãi đặc biệt, áp dụng cho hàng hóa đáp ứng điều kiện theo thỏa thuận ưu đãi đặc biệt về thuế nhập khẩu giữa Việt Nam và đối tác.
Theo điểm b khoản 3 Điều 5 Luật Thuế xuất khẩu, thuế nhập khẩu, thuế suất này gắn với xuất xứ hàng hóa từ nước, nhóm nước hoặc vùng lãnh thổ có thỏa thuận tương ứng với Việt Nam.
Các hiệp định như ATIGA, EVFTA, CPTPP hay RCEP có biểu thuế và điều kiện riêng. Mức thuế có thể giảm theo lộ trình; không phải mọi mặt hàng đều được áp dụng ngay thuế suất 0%.
Thuế nhập khẩu ưu đãi đặc biệt là gì
Phân biệt thuế nhập khẩu ưu đãi và ưu đãi đặc biệt
Hai cách gọi dễ gây nhầm nhưng có căn cứ áp dụng khác nhau. Doanh nghiệp cần phân biệt để tra đúng biểu thuế.
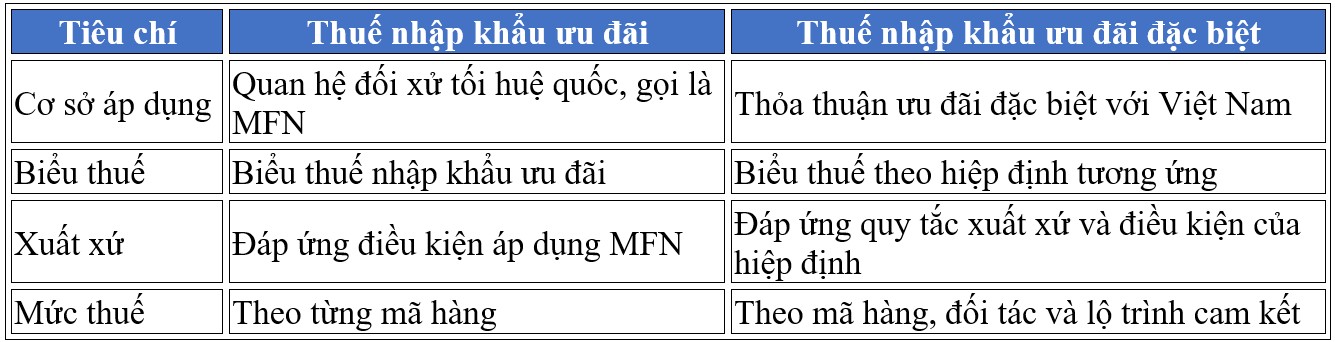
Sự phân biệt này được quy định tại khoản 3 Điều 5 Luật Thuế xuất khẩu, thuế nhập khẩu. Không thể chỉ dựa vào tên nước người bán để chọn thuế suất. Nơi bán, nơi gửi hàng và xuất xứ thực tế có thể khác nhau.
Điều kiện hưởng thuế nhập khẩu ưu đãi đặc biệt
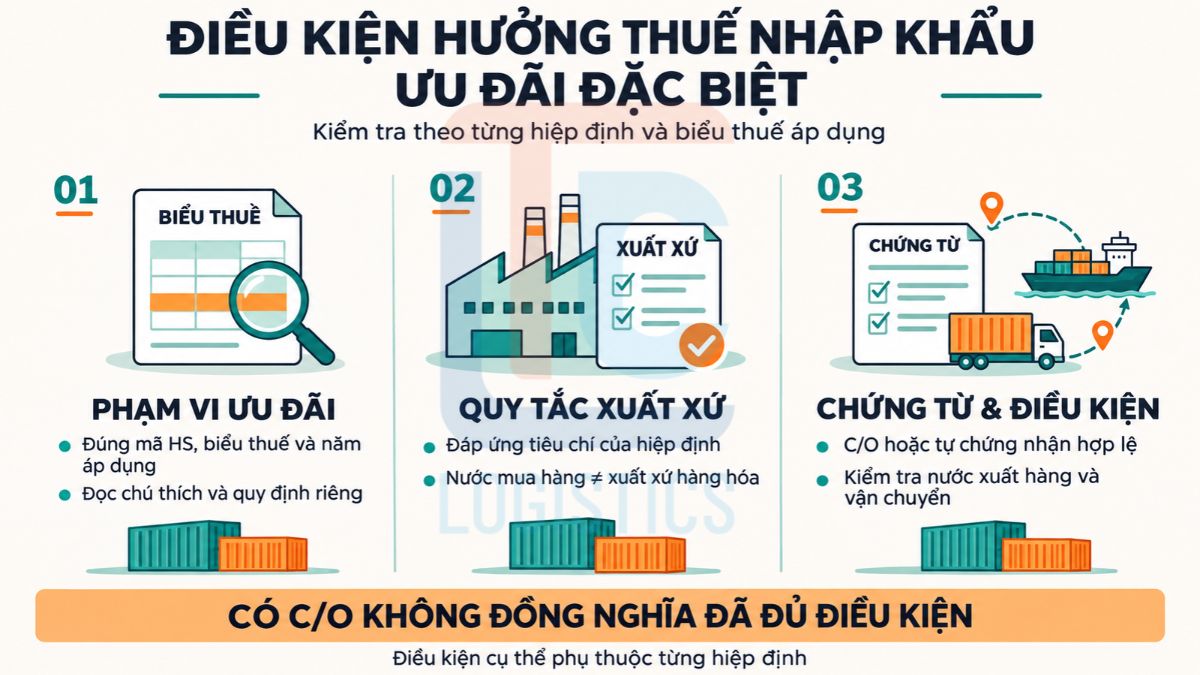
Điều kiện cụ thể phụ thuộc từng hiệp định và nghị định biểu thuế. Khi rà soát lô hàng, doanh nghiệp nên kiểm tra các nhóm nội dung sau.
Hàng hóa thuộc phạm vi được hưởng ưu đãi
Doanh nghiệp phải xác định mã HS code, đối chiếu biểu thuế và đúng năm áp dụng. Cùng một mặt hàng, mức thuế có thể thay đổi theo lộ trình.
Cần đọc cả chú thích, ký hiệu và quy định riêng; việc xuất hiện trong biểu thuế chưa đủ để kết luận hàng được hưởng mức thuế mong muốn.
Đáp ứng quy tắc xuất xứ
Hàng phải đáp ứng quy tắc xuất xứ của hiệp định được lựa chọn. Tiêu chí có thể liên quan đến xuất xứ thuần túy, hàm lượng giá trị khu vực, chuyển đổi mã HS code hoặc công đoạn sản xuất.
Ví dụ, mua hàng từ doanh nghiệp tại EU chưa đồng nghĩa hàng có xuất xứ EU để hưởng EVFTA. Cần kiểm tra nơi sản xuất và tiêu chí áp dụng.
Có chứng từ và đáp ứng điều kiện liên quan
Chứng từ chứng nhận xuất xứ phải phù hợp với cơ chế của hiệp định. Tùy trường hợp, có thể sử dụng C/O hoặc chứng từ tự chứng nhận xuất xứ hợp lệ.
Doanh nghiệp cũng cần kiểm tra điều kiện về nước xuất hàng, vận chuyển trực tiếp hoặc không thay đổi hàng hóa theo quy định tương ứng. Có C/O không tự động bảo đảm toàn bộ điều kiện đều đã được đáp ứng.
Điều kiện hưởng thuế nhập khẩu ưu đãi đặc biệt
Cách tra cứu và tính thuế nhập khẩu ưu đãi đặc biệt
Sau khi kiểm tra khả năng đáp ứng điều kiện, doanh nghiệp cần tra mức thuế cụ thể và xác định số tiền phải nộp.
Các bước tra cứu thuế suất
Quy trình cơ bản gồm:
1.Xác định mã HS code theo đặc tính hàng hóa.
2.Xác định xuất xứ và hiệp định có thể áp dụng.
3.Tra nghị định biểu thuế hiện hành, đúng đối tác và thời điểm.
4.Kiểm tra chứng từ xuất xứ, vận chuyển và điều kiện riêng.
5.Đối chiếu mức thuế với hồ sơ trước khi khai hải quan.
Nếu có nhiều hiệp định có thể áp dụng, nên so sánh thuế suất và khả năng đáp ứng quy tắc xuất xứ. Không chọn mức thấp nhất khi hồ sơ không đủ điều kiện.
Công thức và ví dụ tính thuế
Với hàng áp dụng thuế suất theo tỷ lệ phần trăm:
Thuế nhập khẩu = Trị giá tính thuế × Thuế suất áp dụng.
Giả sử trị giá tính thuế của lô hàng là 500 triệu đồng, thuế suất MFN giả định là 10%, còn thuế suất ưu đãi đặc biệt là 3%:
- Theo MFN: 500 triệu × 10% = 50 triệu đồng.
- Theo ưu đãi đặc biệt: 500 triệu × 3% = 15 triệu đồng.
- Chênh lệch tiền thuế nhập khẩu: 35 triệu đồng.
Đây là ví dụ giả định, chưa tính các sắc thuế khác và chỉ áp dụng mức 3% khi lô hàng đáp ứng đầy đủ điều kiện.
Lưu ý để sử dụng ưu đãi đúng quy định
Thống nhất chứng từ trước khi nhập hàng
Doanh nghiệp nên yêu cầu đối tác xác nhận khả năng cung cấp chứng từ xuất xứ ngay khi đàm phán. Nếu chưa có tại thời điểm khai, cần kiểm tra quy định bổ sung của hiệp định và pháp luật hiện hành, tránh mặc định có thể nộp sau bất kỳ lúc nào.
Thuế nhập khẩu 0% không đồng nghĩa không còn thuế
Lô hàng hưởng thuế suất nhập khẩu 0% vẫn có thể phát sinh thuế giá trị gia tăng, thuế tiêu thụ đặc biệt hoặc nghĩa vụ khác tùy mặt hàng. Doanh nghiệp cần tính riêng từng khoản khi lập dự toán.
Hiểu đúng thuế nhập khẩu ưu đãi đặc biệt là gì giúp doanh nghiệp tận dụng cam kết thương mại phù hợp. Trước khi khai báo, cần kiểm tra mã HS code, xuất xứ, biểu thuế và chứng từ. Chuẩn bị từ giai đoạn mua hàng sẽ giúp hạn chế vướng mắc và dự toán chi phí sát thực tế hơn.
Nếu doanh nghiệp đang tìm kiếm đơn vị dịch vụ thủ tục hải quan trọn gói vui lòng liên hệ LTC Logistics qua hotline 0822 960 960 để được tư vấn chi tiết.