
Trị giá hải quan là gì?
Trị giá hải quan là gì, có giống giá trên hóa đơn thương mại không? Hiểu đúng khái niệm này giúp doanh nghiệp tính thuế phù hợp và dự toán chi phí nhập khẩu. Bài viết dưới đây tổng hợp nguyên tắc xác định, phương pháp áp dụng và lưu ý khi khai báo.
Trị giá hải quan là gì?
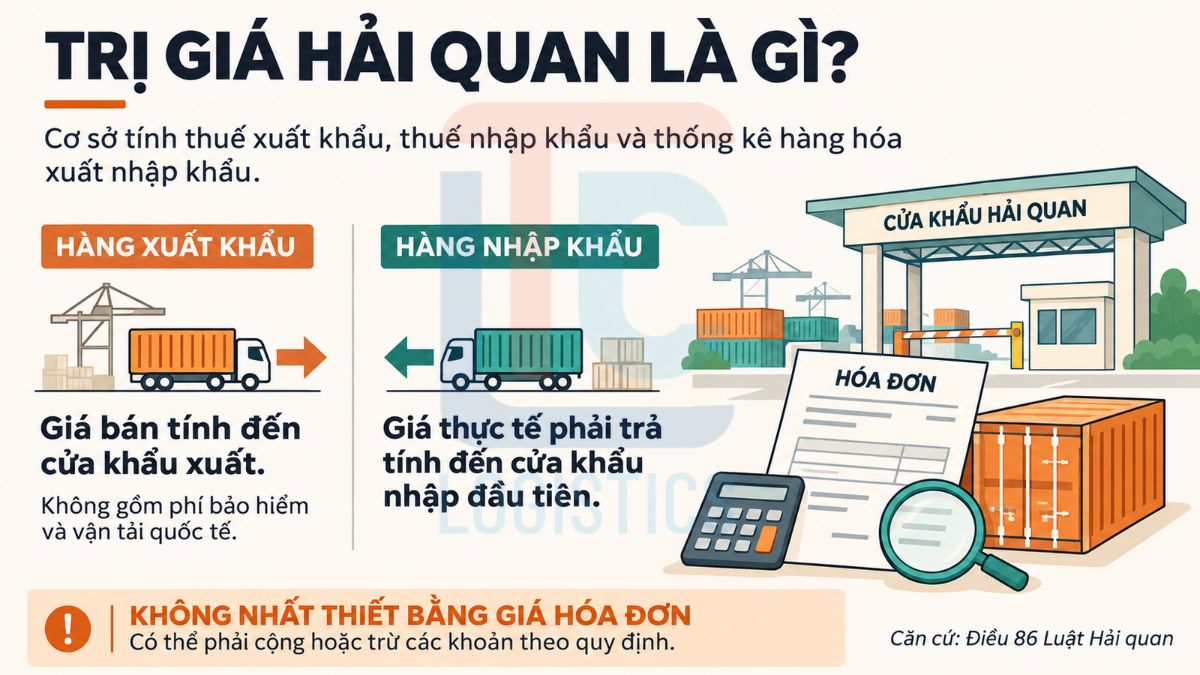
Trị giá hải quan là trị giá hàng hóa được xác định theo pháp luật hải quan, làm cơ sở tính thuế xuất khẩu, thuế nhập khẩu và thống kê hàng hóa xuất nhập khẩu.
Theo Điều 86 Luật Hải quan, hàng xuất khẩu được xác định theo giá bán tính đến cửa khẩu xuất, không bao gồm phí bảo hiểm và vận tải quốc tế. Với hàng nhập khẩu, đó là giá thực tế phải trả tính đến cửa khẩu nhập đầu tiên.
Giá trị này không nhất thiết bằng giá hóa đơn. Tùy điều kiện giao dịch, doanh nghiệp có thể phải cộng hoặc trừ một số khoản theo quy định.
Trị giá hải quan là gì
Xem thêm: ENS là gì? Quy định khai báo và lưu ý khi xuất hàng sang EU
Cách xác định trị giá hải quan
Nguyên tắc xác định khác nhau giữa hàng xuất khẩu và nhập khẩu. Doanh nghiệp cần xác định đúng phạm vi chi phí trước khi tính toán.
Đối với hàng xuất khẩu
Trị giá hải quan hàng xuất khẩu được xác định đến cửa khẩu xuất, căn cứ vào giá bán và chứng từ liên quan. Phí bảo hiểm, vận tải quốc tế không thuộc giá trị này.
Nếu giá bán đã bao gồm các khoản trên, doanh nghiệp cần xem xét loại trừ theo quy định. Ngược lại, nếu chưa bao gồm chi phí liên quan đến hàng hóa tính đến cửa khẩu xuất, cần kiểm tra khoản phải cộng.
Đối với hàng nhập khẩu
Trị giá hải quan hàng nhập khẩu được xác định theo giá thực tế phải trả đến cửa khẩu nhập đầu tiên. Phương pháp được xem xét đầu tiên là trị giá giao dịch.
Theo phương pháp này, căn cứ tính là giá thực tế người mua đã hoặc sẽ thanh toán để mua và nhập khẩu hàng, sau điều chỉnh. Doanh nghiệp phải đáp ứng điều kiện áp dụng; không chỉ lấy giá hóa đơn để khai cho mọi trường hợp.
6 phương pháp áp dụng với hàng nhập khẩu
Các phương pháp được áp dụng tuần tự và dừng khi xác định được trị giá:
1.Trị giá giao dịch của hàng nhập khẩu.
2.Trị giá giao dịch của hàng nhập khẩu giống hệt.
3.Trị giá giao dịch của hàng nhập khẩu tương tự.
4.Trị giá khấu trừ.
5.Trị giá tính toán.
6.Phương pháp suy luận.
Người khai không được tùy chọn phương pháp có kết quả thấp nhất. Riêng thứ tự phương pháp khấu trừ và tính toán có thể hoán đổi khi có đề nghị bằng văn bản theo quy định.
Công thức tính trị giá hải quan
Với lô hàng đủ điều kiện áp dụng phương pháp trị giá giao dịch, cách tính cần phản ánh giá thanh toán và các khoản điều chỉnh tương ứng.
Trị giá hải quan = Giá thực tế đã hoặc sẽ thanh toán + Khoản điều chỉnh cộng − Khoản điều chỉnh trừ.
Một số khoản thường cần kiểm tra gồm cước vận tải, bảo hiểm đến cửa khẩu nhập đầu tiên, chi phí đóng gói, khoản trợ giúp, phí bản quyền hoặc giấy phép.
Việc cộng, trừ phụ thuộc điều kiện pháp luật và chứng từ. Không phải mọi khoản phí đều phải cộng; khoản đã nằm trong giá cũng không được cộng lại.
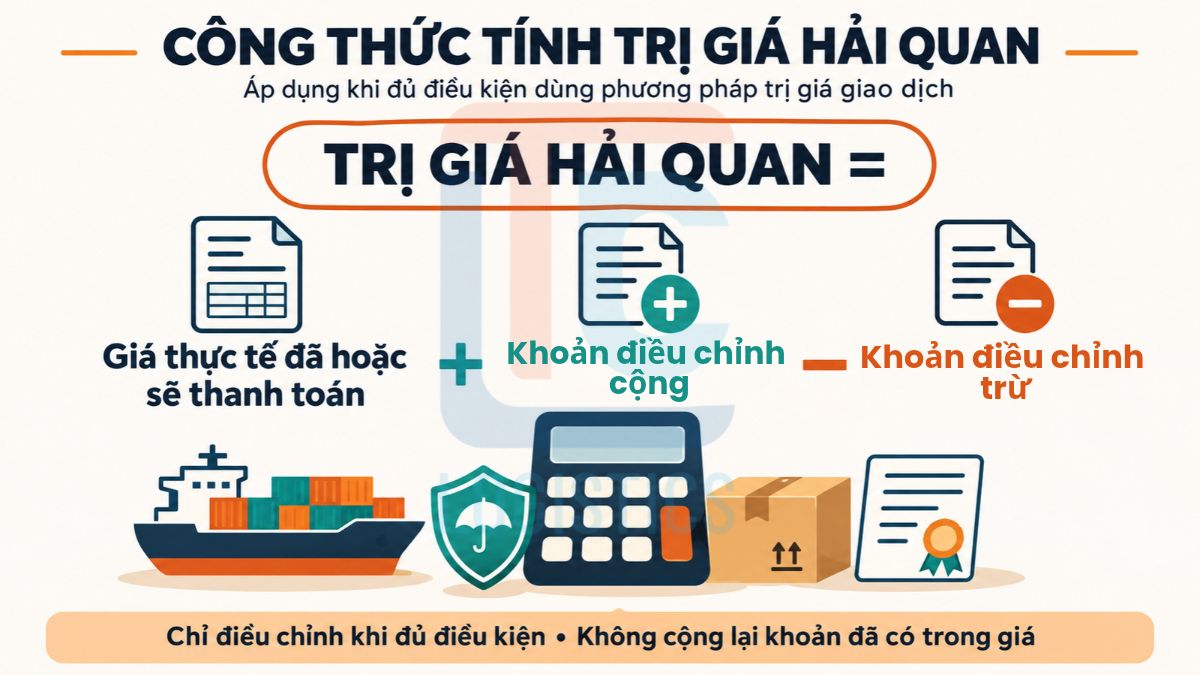
Công thức tính trị giá hải quan
Ví dụ với lô hàng nhập khẩu theo giá FOB
Giả sử doanh nghiệp nhập hàng với:
- Giá FOB: 10.000 USD.
- Cước đến cửa khẩu nhập đầu tiên: 800 USD.
- Bảo hiểm đến cửa khẩu nhập đầu tiên: 100 USD.
Nếu đủ điều kiện áp dụng trị giá giao dịch và không có khoản điều chỉnh khác:
Trị giá hải quan = 10.000 + 800 + 100 = 10.900 USD.
Với tỷ giá tính thuế giả định 25.000 VND/USD, giá trị quy đổi là:
10.900 × 25.000 = 272.500.000 đồng.
Nếu thuế suất nhập khẩu giả định là 5%, tính theo tỷ lệ phần trăm và không có miễn, giảm, tiền thuế nhập khẩu là 13.625.000 đồng.
Các số liệu chỉ để minh họa, chưa tính thuế khác. Thực tế phải dùng tỷ giá tính thuế và thuế suất áp dụng cho tờ khai.
Xem thêm: Hàng bị kiểm hóa phải làm gì? Quy trình xử lý khi tờ khai luồng đỏ
Lưu ý khi khai trị giá hải quan
Để hạn chế khai thiếu hoặc tính trùng chi phí, doanh nghiệp nên kiểm tra chứng từ và cách hình thành giá trước khi đăng ký tờ khai.
Chuẩn bị hồ sơ chứng minh
Tùy giao dịch, tài liệu cần đối chiếu gồm hợp đồng, hóa đơn, chứng từ vận tải, bảo hiểm, thanh toán và hồ sơ khoản điều chỉnh.
Nếu có giảm giá, phí bản quyền hoặc khoản thanh toán ngoài hóa đơn, cần lưu thỏa thuận và chứng từ tương ứng. Hồ sơ phải thể hiện được cơ sở của số tiền kê khai.
Không đồng nhất giá CIF với kết quả cuối cùng
Giá CIF thường bao gồm tiền hàng, bảo hiểm và cước vận tải đến cảng đến thỏa thuận. Tuy nhiên, trị giá hải quan vẫn có thể khác giá CIF nếu phát sinh khoản điều chỉnh hoặc phạm vi chi phí không trùng với quy định.
Doanh nghiệp cần đọc hợp đồng và bảng phí thực tế, thay vì chỉ dựa vào tên điều kiện Incoterms.
Chủ động giải trình khi có nghi vấn
Khi cơ quan hải quan nghi vấn trị giá, doanh nghiệp cần cung cấp tài liệu và tham gia tham vấn theo quy định. Nội dung giải trình nên làm rõ giá mua, thanh toán và các khoản điều chỉnh.
Nghi vấn chưa đồng nghĩa đã khai sai. Hồ sơ nhất quán giúp doanh nghiệp chứng minh cách xác định và xử lý vướng mắc thuận lợi hơn.
Hiểu đúng trị giá hải quan là gì giúp doanh nghiệp kiểm soát căn cứ tính thuế và chi phí xuất nhập khẩu. Trước khi khai báo, cần xác định phương pháp phù hợp, rà soát khoản điều chỉnh và chuẩn bị chứng từ. Dữ liệu thống nhất giữa mua hàng, kế toán và bộ phận khai hải quan sẽ giúp hạn chế sai sót.
Nếu doanh nghiệp đang tìm kiếm đơn vị dịch vụ thủ tục hải quan trọn gói vui lòng liên hệ LTC Logistics qua hotline 0822 960 960 để được tư vấn chi tiết.