
Hướng dẫn thủ tục nhập khẩu cân điện tử
Cân điện tử được sử dụng rộng rãi trong gia đình, cửa hàng, kho bãi và hoạt động sản xuất. Tuy nhiên, tùy vào tải trọng và mục đích sử dụng, mỗi loại cân có thể áp dụng mã HS code và yêu cầu quản lý khác nhau. Vậy nhập khẩu cân điện tử cần những giấy tờ gì, thuế suất bao nhiêu và thủ tục thực hiện như thế nào? Cùng tìm hiểu trong bài viết dưới đây.
Chính sách nhập khẩu cân điện tử
Theo quy định hiện hành, cân điện tử mới 100% thông thường được phép nhập khẩu vào Việt Nam. Tuy nhiên, doanh nghiệp cần phân biệt cân gia dụng, cân thương mại và cân công nghiệp để xác định chính sách quản lý phù hợp.
Chính sách nhập khẩu cân điện tử
Một số văn bản pháp lý liên quan gồm:
- Luật Hải quan 54/2014/QH13: Quy định về hồ sơ, khai báo và thủ tục hải quan.
- Luật Đo lường 04/2011/QH13: Quy định về hoạt động đo lường và quản lý phương tiện đo.
- Thông tư 23/2013/TT-BKHCN, cùng các văn bản sửa đổi, bổ sung: Quy định về đo lường đối với phương tiện đo nhóm 2.
- Nghị định 43/2017/NĐ-CP, sửa đổi bởi Nghị định 111/2021/NĐ-CP: Quy định về nhãn hàng hóa.
Cân điện tử nhập khẩu có cần kiểm định không?
Không phải tất cả cân điện tử đều bắt buộc kiểm định. Yêu cầu này phụ thuộc vào việc thiết bị có thuộc danh mục phương tiện đo nhóm 2 hay không.
Theo quy định về đo lường, một số loại cân sử dụng trong hoạt động mua bán, thanh toán, kiểm soát tải trọng hoặc những hoạt động cần bảo đảm độ chính xác có thể thuộc diện quản lý bắt buộc.
Xem thêm: Hướng dẫn thủ tục nhập khẩu chuột máy tính
Đối với cân thuộc danh mục phương tiện đo nhóm 2, doanh nghiệp cần kiểm tra các yêu cầu tương ứng, bao gồm:
- Phê duyệt mẫu phương tiện đo nếu thuộc diện áp dụng.
- Kiểm định ban đầu trước khi đưa vào sử dụng theo quy định.
- Đáp ứng các yêu cầu kỹ thuật đo lường liên quan.
Thông tư 23/2013/TT-BKHCN đã được sửa đổi, bổ sung, trong đó có Thông tư 03/2024/TT-BKHCN. Vì vậy, doanh nghiệp cần đối chiếu danh mục và yêu cầu kiểm soát đo lường đang có hiệu lực đối với từng loại cân.
Ngoài ra, hàng hóa nhập khẩu phải đáp ứng quy định về ghi nhãn. Trường hợp nhãn gốc chưa thể hiện đầy đủ nội dung bắt buộc bằng tiếng Việt, doanh nghiệp cần bổ sung nhãn phụ theo quy định trước khi đưa sản phẩm ra thị trường.
Mã HS code và thuế nhập khẩu cân điện tử
Mã HS code cân điện tử
Cân điện tử thường được phân loại vào nhóm HS code 8423, bao gồm các loại máy cân, máy đếm hoặc kiểm tra hoạt động bằng nguyên lý cân, trừ những thiết bị cân có độ nhạy đặc biệt thuộc phạm vi loại trừ của nhóm.
Dưới đây là một số mã HS code tham khảo:
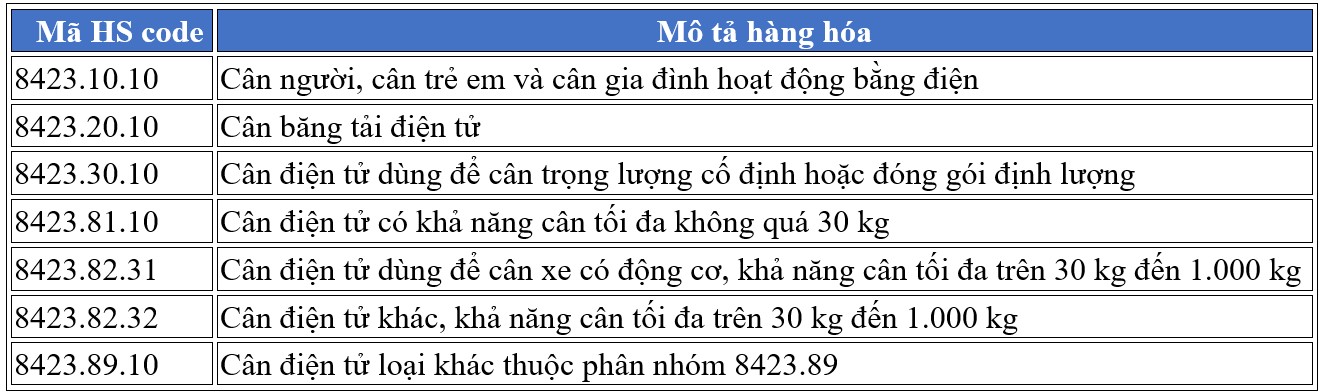
Lưu ý: Việc phân loại không chỉ dựa vào tên gọi cân điện tử mà còn phụ thuộc vào tải trọng tối đa, chức năng và cấu tạo. Chẳng hạn, cân điện tử 30 kg và cân điện tử 100 kg có thể thuộc hai phân nhóm HS code khác nhau.
Thuế nhập khẩu cân điện tử
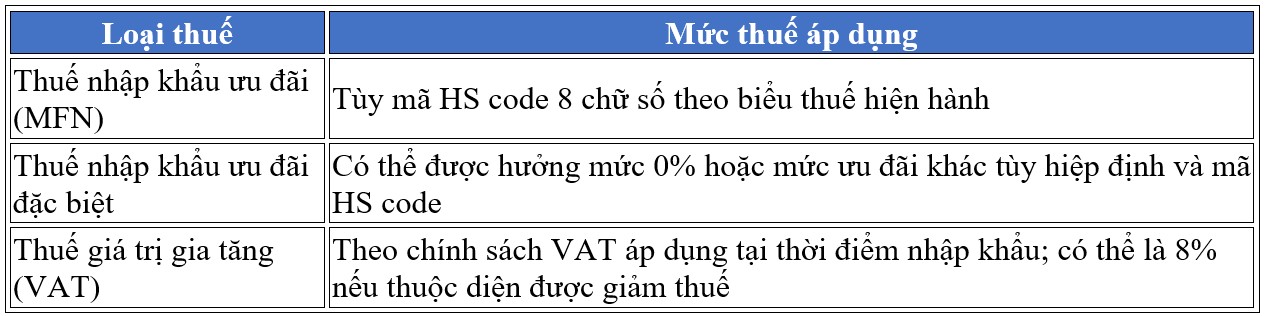
Ví dụ, theo biểu thuế AKFTA tại Nghị định 81/2024/NĐ-CP, một số mã cân điện tử thuộc nhóm 8423 được quy định thuế suất ưu đãi đặc biệt 0% trong giai đoạn 2023–2027, với điều kiện đáp ứng quy định của hiệp định.
Đối với hàng nhập khẩu từ Trung Quốc, ASEAN hoặc các quốc gia có hiệp định thương mại tự do với Việt Nam, doanh nghiệp có thể kiểm tra điều kiện hưởng thuế ưu đãi theo từng hiệp định.
Tuy nhiên, không phải mọi loại cân điện tử có C/O đều được áp dụng thuế nhập khẩu 0%. Mức thuế thực tế cần được xác định theo mã HS code, xuất xứ và biểu thuế tương ứng.
Quy trình và thủ tục nhập khẩu cân điện tử
Quy trình và thủ tục nhập khẩu cân điện tử
Bước 1: Chuẩn bị hồ sơ nhập khẩu
- Commercial Invoice
- Packing List
- Bill of Lading/Air Waybill
- Tờ khai hải quan nhập khẩu.
- Certificate of Origin (C/O)
- Catalogue hoặc tài liệu kỹ thuật
- Hồ sơ quản lý đo lường
Doanh nghiệp cần bảo đảm thông tin về tên hàng, model, số lượng và xuất xứ thống nhất giữa các chứng từ.
Xem thêm: Hướng dẫn thủ tục nhập khẩu thảm yoga
Bước 2: Kiểm tra yêu cầu quản lý đo lường
Trước khi mở tờ khai, doanh nghiệp cần xác định cân nhập khẩu có thuộc danh mục phương tiện đo nhóm 2 hay không.
Nếu thuộc diện quản lý, doanh nghiệp thực hiện các thủ tục về phê duyệt mẫu, kiểm định hoặc yêu cầu liên quan theo quy định áp dụng cho từng loại cân.
Việc kiểm tra trước giúp hạn chế tình trạng hàng về cảng nhưng chưa chuẩn bị đầy đủ hồ sơ chuyên ngành.
Bước 3: Khai báo hải quan
Doanh nghiệp thực hiện khai báo trên hệ thống hải quan điện tử, cung cấp đầy đủ thông tin về hàng hóa, mã HS code, trị giá tính thuế và xuất xứ.
Sau khi đăng ký tờ khai, hệ thống phân luồng kiểm tra:
- Luồng xanh: Xử lý thông quan theo quy định khi đáp ứng các điều kiện.
- Luồng vàng: Kiểm tra hồ sơ hải quan.
- Luồng đỏ: Kiểm tra hồ sơ và thực tế hàng hóa.
Nếu phát sinh yêu cầu bổ sung chứng từ hoặc kiểm tra chuyên ngành, doanh nghiệp cần phối hợp thực hiện để hoàn tất thủ tục.
Bước 4: Nộp thuế và nhận hàng
Sau khi hoàn thành nghĩa vụ thuế và các yêu cầu hải quan, lô hàng được thông quan theo quy định.
Doanh nghiệp tiếp tục thực hiện thủ tục nhận hàng tại cảng, sân bay hoặc kho hàng, đồng thời bảo đảm các điều kiện về nhãn hàng hóa và quản lý đo lường trước khi đưa sản phẩm vào sử dụng hoặc lưu thông.
Thủ tục nhập khẩu cân điện tử không quá phức tạp nếu doanh nghiệp xác định đúng loại cân, mã HS code và yêu cầu quản lý chuyên ngành ngay từ đầu. Đặc biệt, với cân sử dụng trong kinh doanh hoặc công nghiệp, cần kiểm tra kỹ các quy định về đo lường để tránh phát sinh vướng mắc trong quá trình nhập khẩu.
Nếu doanh nghiệp đang tìm kiếm đơn vị dịch vụ thủ tục hải quan trọn gói vui lòng liên hệ LTC Logistics qua hotline 0822 960 960 để được tư vấn chi tiết.