
Chi phí nhập khẩu hàng hoá gồm những khoản nào?
Khi nhập khẩu một lô hàng về Việt Nam, giá mua từ nhà cung cấp chỉ là một phần trong tổng chi phí doanh nghiệp phải bỏ ra. Chi phí nhập khẩu hàng hoá còn bao gồm cước vận chuyển, thuế nhập khẩu, thuế VAT, phí làm thủ tục hải quan, local charges và nhiều khoản phát sinh khác. Việc xác định đầy đủ các chi phí ngay từ đầu sẽ giúp doanh nghiệp dự toán giá vốn chính xác và chủ động hơn trong kế hoạch nhập hàng.
Chi phí nhập khẩu hàng hoá gồm những gì?
Tùy theo loại hàng, quốc gia xuất khẩu, phương thức vận chuyển và điều kiện giao hàng, chi phí của mỗi lô hàng sẽ khác nhau. Tuy nhiên, doanh nghiệp thường cần dự toán các nhóm chi phí chính dưới đây.
1. Giá mua hàng hoá
Đây là khoản chi phí cơ bản nhất, thường được thể hiện trên Commercial Invoice của nhà cung cấp.
Giá mua có thể được báo theo các điều kiện Incoterms khác nhau như EXW, FOB, CIF, CFR… Vì vậy, doanh nghiệp cần xác định rõ điều kiện giao hàng để biết giá mua đã bao gồm những khoản chi phí nào.
Chi phí nhập khẩu hàng hoá gồm những khoản nào
2. Chi phí vận chuyển quốc tế
Cước vận chuyển là một trong những khoản quan trọng khi tính chi phí nhập khẩu hàng hoá. Tùy vào đặc điểm lô hàng, doanh nghiệp có thể lựa chọn:
- Vận chuyển đường biển
- Vận chuyển đường hàng không
- Vận chuyển đường bộ
- Vận chuyển đường sắt
Mức cước phụ thuộc vào tuyến vận chuyển, khối lượng hoặc thể tích hàng, loại container, thời điểm vận chuyển và tình hình thị trường.
Với đường biển, doanh nghiệp cũng cần phân biệt hàng nguyên container (FCL) và hàng lẻ (LCL), bởi cách tính cước và các khoản phí liên quan sẽ khác nhau.
Xem thêm: Các loại chi phí nhập khẩu từ Trung Quốc về Việt Nam
3. Thuế nhập khẩu
Thuế nhập khẩu là khoản cần đặc biệt lưu ý khi dự toán chi phí. Mức thuế không cố định cho tất cả hàng hóa mà phụ thuộc vào mã HS code, xuất xứ và chính sách thuế áp dụng đối với từng mặt hàng.
Công thức cơ bản:
Thuế nhập khẩu = Trị giá tính thuế nhập khẩu × Thuế suất thuế nhập khẩu
Đối với hàng hóa có xuất xứ từ quốc gia hoặc vùng lãnh thổ đã ký hiệp định thương mại tự do với Việt Nam, doanh nghiệp có thể được hưởng mức thuế nhập khẩu ưu đãi đặc biệt nếu đáp ứng đầy đủ điều kiện về xuất xứ và chứng từ theo quy định.
Do đó, việc xác định đúng mã HS code và xuất xứ hàng hóa có ảnh hưởng trực tiếp đến số thuế doanh nghiệp phải nộp.
4. Thuế giá trị gia tăng (VAT)
Hàng hóa nhập khẩu còn có thể chịu thuế giá trị gia tăng theo mức thuế suất áp dụng đối với từng nhóm hàng tại thời điểm nhập khẩu.
Về cơ bản, thuế VAT hàng nhập khẩu được xác định dựa trên giá tính thuế GTGT và thuế suất tương ứng.
Khi tính tổng chi phí, doanh nghiệp cần lưu ý không nên mặc định tất cả hàng nhập khẩu đều có cùng một mức VAT. Chính sách thuế có thể thay đổi và một số nhóm hàng có cách áp dụng khác nhau.
5. Local Charges – phí địa phương
Đối với hàng nhập khẩu, đặc biệt là vận chuyển đường biển, doanh nghiệp còn có thể gặp các khoản local charges do hãng tàu, forwarder, cảng hoặc đơn vị liên quan thu.
Một số khoản thường gặp gồm:
- THC – phí xếp dỡ tại cảng
- D/O – phí lệnh giao hàng
- Handling – phí xử lý hàng/chứng từ
- CFS – phí kho hàng lẻ đối với hàng LCL
- CIC – phụ phí mất cân bằng container
- Phí vệ sinh container
- Phí nâng hạ và các khoản liên quan khác
Các khoản phí thực tế phụ thuộc vào hãng tàu, tuyến vận chuyển, loại hàng và hình thức giao nhận.
6. Chi phí khai báo và làm thủ tục hải quan
Doanh nghiệp tự thực hiện thủ tục hải quan sẽ có các khoản chi phí liên quan đến quá trình khai báo và thông quan. Nếu sử dụng dịch vụ khai thuê hải quan, doanh nghiệp cần tính thêm phí dịch vụ của đơn vị thực hiện.
Mức phí có thể khác nhau tùy loại hàng, số lượng tờ khai, loại hình nhập khẩu và mức độ phức tạp của hồ sơ.
Đối với những mặt hàng cần xử lý thêm hồ sơ chuyên ngành, chi phí thực tế cũng có thể cao hơn so với hàng nhập khẩu thông thường.
7. Chi phí kiểm tra chuyên ngành
Không phải hàng hóa nào nhập khẩu về Việt Nam cũng chỉ cần khai hải quan. Tùy mặt hàng, doanh nghiệp có thể phải thực hiện thêm các thủ tục như kiểm tra chất lượng, kiểm dịch, kiểm tra an toàn thực phẩm, chứng nhận hợp quy hoặc xin giấy phép nhập khẩu.
Các thủ tục này có thể làm phát sinh chi phí đăng ký, lấy mẫu, thử nghiệm, chứng nhận hoặc các khoản dịch vụ liên quan.
Vì vậy, doanh nghiệp nên kiểm tra chính sách mặt hàng trước khi ký hợp đồng và đưa hàng về Việt Nam, thay vì chờ đến khi hàng cập cảng mới xử lý.
Xem thêm: Kiểm tra chuyên ngành là gì? Quy định, quy trình và những điều doanh nghiệp cần biết
8. Chi phí vận chuyển nội địa và các khoản phát sinh
Sau khi hàng được thông quan, doanh nghiệp còn phải tính chi phí vận chuyển từ cảng, sân bay hoặc cửa khẩu về kho.
Ngoài ra, một số trường hợp có thể phát sinh:
- Phí lưu kho, lưu bãi
- Phí lưu container
- Chi phí kiểm hóa
- Chi phí lấy mẫu
- Phí giám định
- Phí bốc xếp
- Chi phí xử lý chứng từ phát sinh
Đặc biệt, nếu chứng từ chưa hoàn thiện hoặc quá trình thông quan kéo dài, phí lưu container và lưu bãi có thể khiến tổng chi phí của lô hàng tăng đáng kể.
Cách tính tổng chi phí nhập khẩu hàng hoá
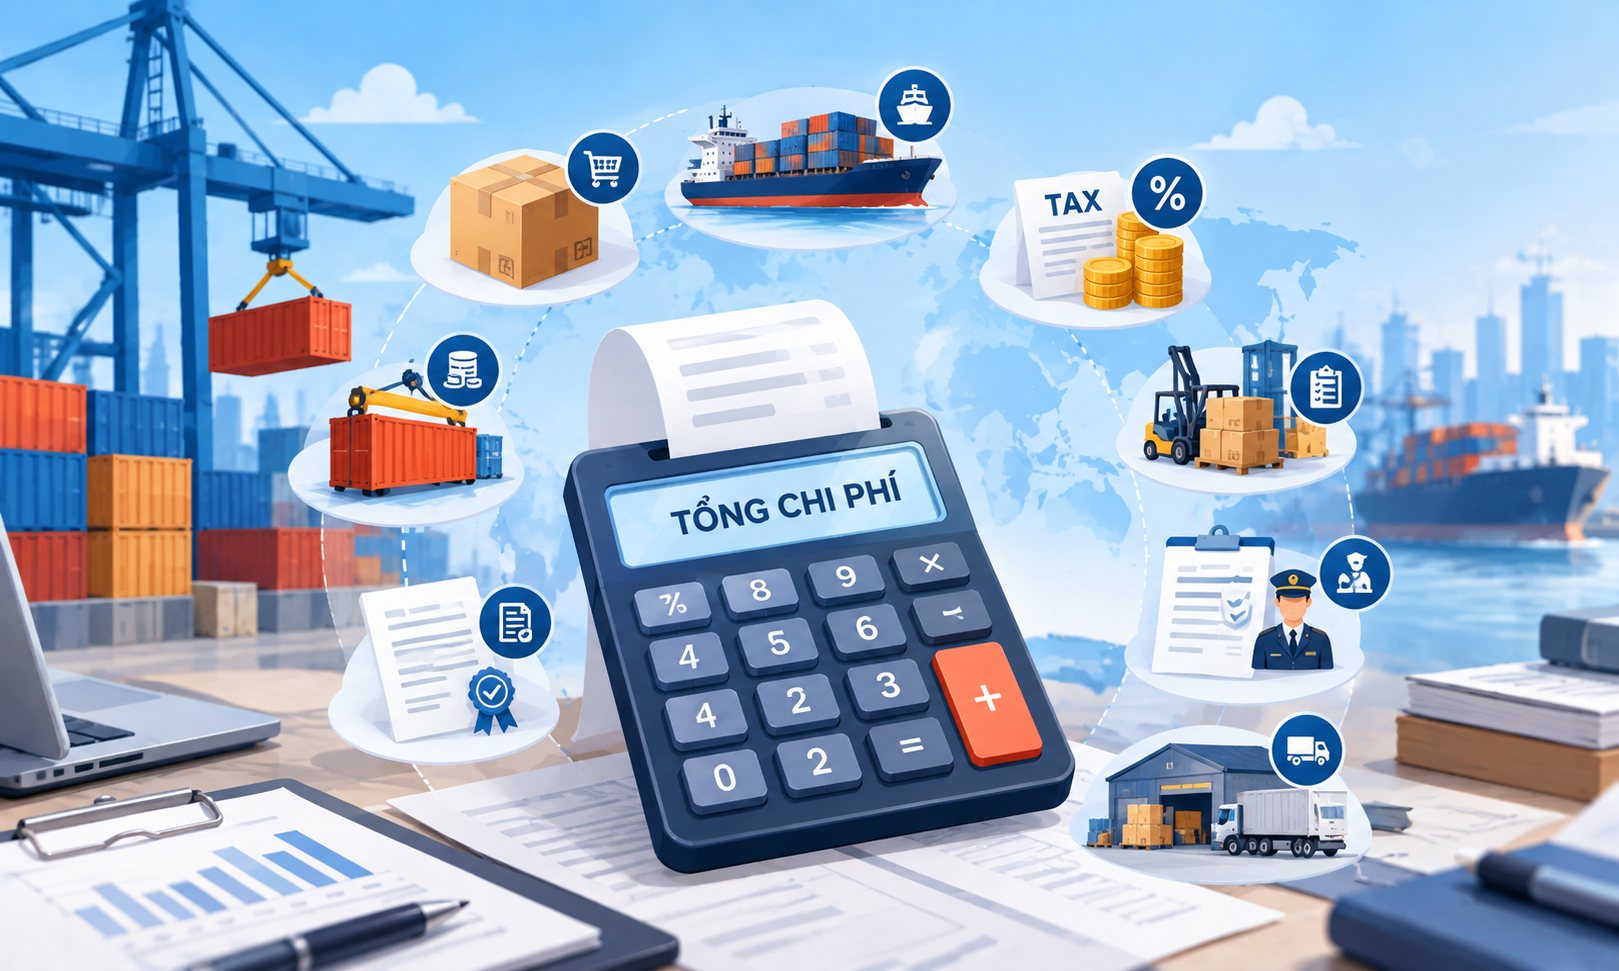
Cách tính tổng chi phí nhập khẩu hàng hoá
Để dự toán giá vốn, doanh nghiệp có thể áp dụng công thức tổng quát:
Tổng chi phí nhập khẩu = Giá hàng + Cước vận chuyển + Thuế nhập khẩu + Thuế VAT + Local Charges + Chi phí hải quan + Chi phí chuyên ngành + Vận chuyển nội địa + Chi phí phát sinh
Tuy nhiên, đây chỉ là công thức tổng quát. Một số khoản có thể đã nằm trong giá mua hoặc cước vận chuyển tùy theo điều kiện Incoterms.
Làm thế nào để hạn chế chi phí phát sinh khi nhập khẩu?
Để kiểm soát chi phí nhập khẩu hàng hoá, doanh nghiệp nên xác định mã HS code và kiểm tra chính sách mặt hàng trước khi nhập. Điều này giúp dự toán thuế, xác định hàng có cần giấy phép hoặc kiểm tra chuyên ngành hay không.
Bên cạnh đó, cần kiểm tra kỹ điều kiện Incoterms trong hợp đồng, chuẩn bị đầy đủ chứng từ và yêu cầu đơn vị logistics báo giá rõ từng khoản như cước quốc tế, local charges, phí hải quan và vận chuyển nội địa.
Việc chuẩn bị từ trước không chỉ giúp doanh nghiệp dự toán giá vốn sát hơn mà còn hạn chế các khoản phát sinh do chậm thông quan, thiếu chứng từ hoặc lưu hàng tại cảng.
Chi phí nhập khẩu hàng hoá không chỉ có giá mua và cước vận chuyển mà còn bao gồm thuế nhập khẩu, VAT, local charges, phí hải quan, vận chuyển nội địa và các khoản liên quan đến chính sách mặt hàng. Việc dự toán đầy đủ ngay từ đầu sẽ giúp doanh nghiệp kiểm soát tốt giá vốn và hạn chế những khoản phí ngoài kế hoạch.
Nếu doanh nghiệp đang tìm kiếm đơn vị dịch vụ thủ tục hải quan trọn gói vui lòng liên hệ LTC Logistics qua hotline 0822 960 960 để được tư vấn chi tiết.